
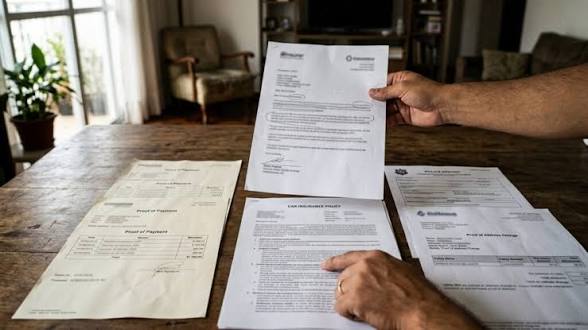
Pagar o seguro em dia por anos, sem nunca acionar a cobertura, não garante sozinho a indenização quando o veículo é furtado. Uma das brigas mais comuns entre motoristas e seguradoras nasce de um detalhe no cadastro: o endereço onde o carro passa a noite.
No caso em questão, o motorista pagou cerca de R$ 4.200 por ano durante seis anos sem acionar o seguro. No dia em que o veículo foi furtado, porém, a seguradora negou a indenização porque o endereço de pernoite informado na apólice não conferia com o local real.
O que diz a lei
Desde dezembro de 2025, a nova lei de seguros deixa mais claro quando essa divergência pode custar o pagamento da indenização por furto. O endereço de pernoite é uma informação sensível para as seguradoras, pois influencia diretamente o cálculo do risco e o valor do prêmio.
Atenção ao contrato
Especialistas recomendam que o segurado confira sempre os dados cadastrais da apólice — especialmente o endereço de pernoite — e comunique qualquer mudança à seguradora. Divergências podem ser usadas como justificativa para negar a cobertura, mesmo em contratos pagos regularmente por anos.


